

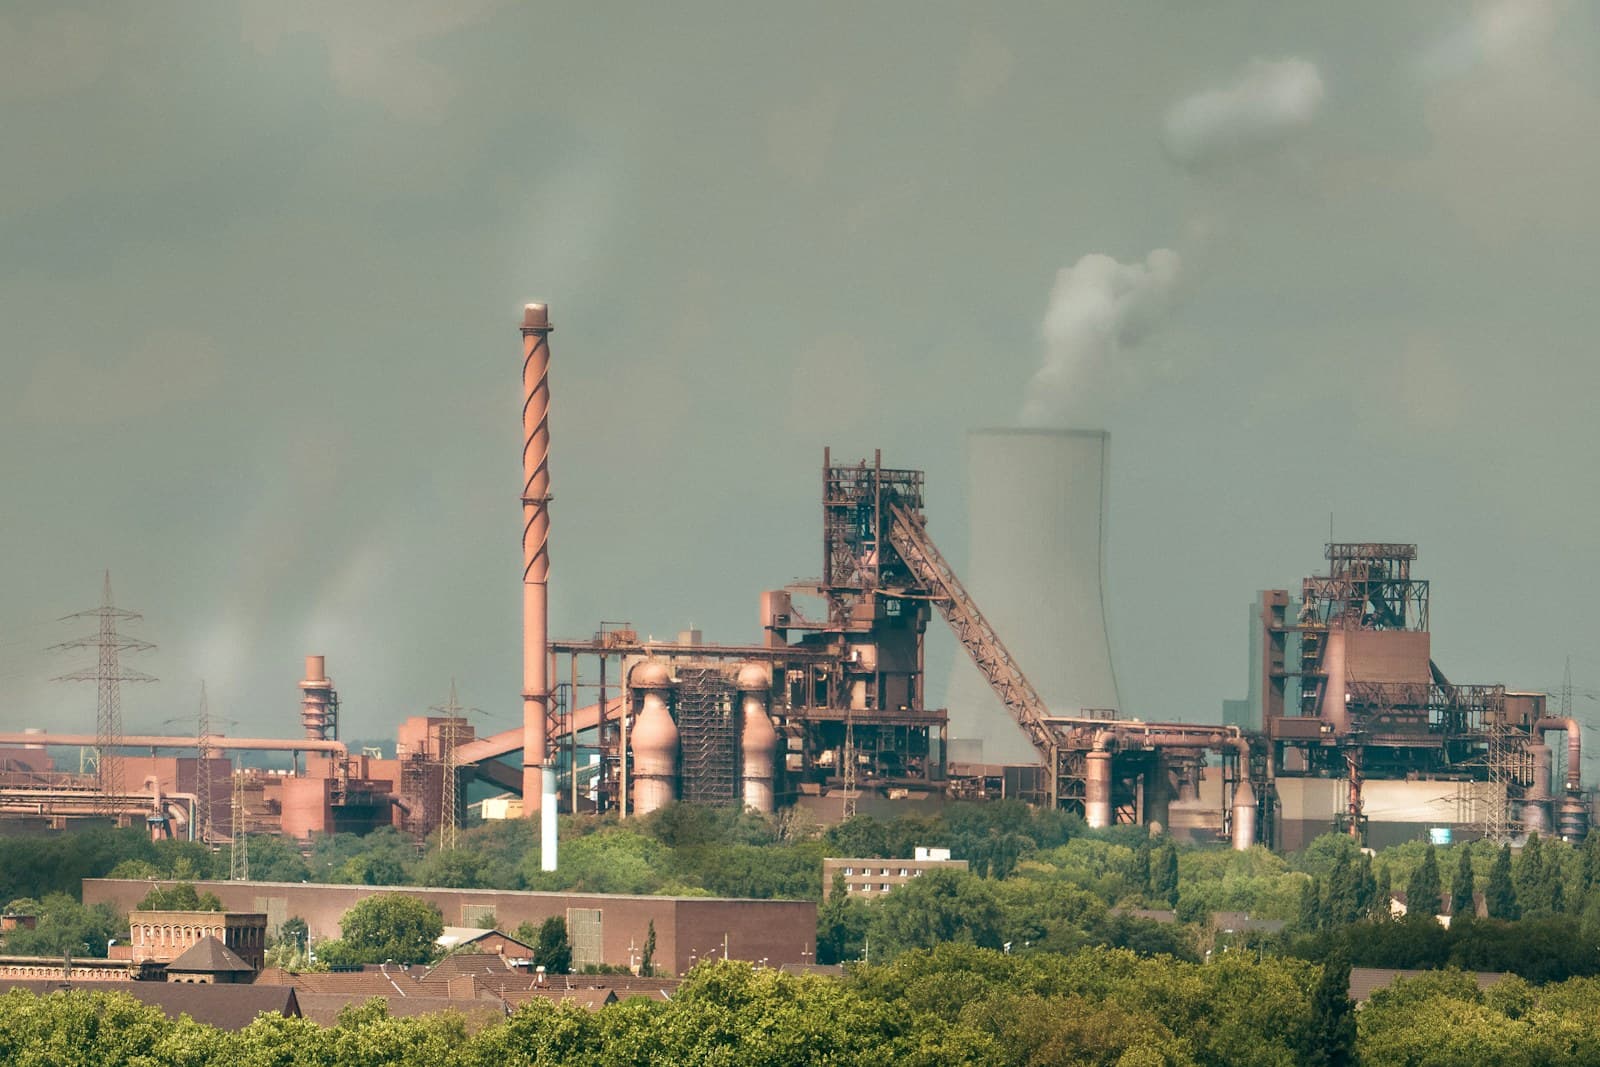
从国内温室气体盘查要求到国际市场日益严格的碳标准,减排压力正在逼近每一家工厂。但知道“必须减排”是一回事,把目标真正变成减少的数吨CO₂又是另一回事。对许多制造企业而言,瓶颈就存在于数据、资金、技术,甚至工厂每天使用的电力之中。
当碳不再只是环境议题
过去,制造企业可能把减排视为企业社会责任项目或可持续发展战略的一部分。如今,这种认识正在迅速改变。
根据越南2022年更新的国家自主贡献(NDC),到2030年,越南计划依靠国内资源将温室气体排放总量相较常规发展情景降低15.8%;若获得适当国际支持,降幅可达到43.5%。能源和工业过程是这一减排路径的重点领域。
压力正在逐步转化为企业的具体义务。越南已经在大型排放设施开展温室气体盘查,并逐步建立排放配额和碳市场机制。2026年2月,火电、水泥和钢铁三个领域的110家设施获试点分配2025—2026年排放配额。
第42/2026/QD-TTg号决定进一步把必须开展温室气体盘查的设施名单更新至2,441家,其中大部分属于工贸领域。该决定自2026年9月25日起生效。
压力也来自境外。自2026年1月1日起,欧盟碳边境调节机制(CBAM)进入正式实施阶段,覆盖钢铁、铝、水泥、化肥、电力和氢等部分高排放强度产品。
因此,碳正在逐渐成为企业成本和竞争力计算中的一个变量。但真正开始减排时,许多工厂首先遇到的却是一个最基本的问题:从哪里开始?
瓶颈一:排放数据不完整、不同步
一家工厂可能知道每月支付多少电费、使用多少吨煤或消耗多少原料,但要准确回答哪个工序排放最多,却并不简单。
温室气体盘查所需数据通常分散在多个部门:财务部门保存能源账单,技术部门管理设备,生产部门掌握运行数据,采购部门掌握原料信息,而运输数据甚至可能掌握在外部供应商手中。更重要的是,这些数据最初大多并不是为了计算排放而收集。
在2026年越德合作框架下与工业企业开展的工作中,初级数据、次级数据以及能源计量系统不足,仍被认为是温室气体盘查和能源管理中的主要困难。
如果无法识别排放“热点”,企业很容易凭感觉投资:更换一台被认为更节能的设备,却并不确定那里是否真正能带来最大的减排量。
因此,温室气体盘查不应只被看成一份必须提交的报告。排放数据本身就是一张地图,帮助企业判断减碳资金应该投向哪里。
瓶颈二:减排项目缺乏资金
减排需要资金。但对制造企业来说,资本始终要在多个目标之间竞争。一家工厂面对200亿越南盾的投资选择时,可能需要在扩建生产线提高产量、购买新设备满足订单,或用节能技术替换现有系统之间作出取舍。
前两类投资通常能直接看到收入回报;第三类投资则通过未来多年节省电力、燃料和碳成本创造收益。这正是许多技术上合理的减排项目仍难通过投资审批的重要原因。
越南工贸部曾指出,工业领域仍有较大节能潜力,但不少项目受到回收期长、适配资金来源有限以及企业项目开发能力不均衡等因素制约。
联合国工业发展组织(UNIDO)针对越南的工业脱碳路线图同样指出,能效项目和技术转型项目的融资仍存在限制。
从宏观层面看,所需资本规模更大。世界银行估计,越南在2022—2040年脱碳过程中约需1,140亿美元,其中能源转型约需640亿美元;工业、交通和农业还需约170亿美元。这些数字说明一个现实:如果减排项目本身不足以吸引资本,绿色转型就很难加速。
瓶颈三:深度减排技术仍难以应用
减少每一吨CO₂的成本并不相同。在初期,企业可以从相对熟悉的措施开始,例如更换高效电机、减少压缩空气泄漏、优化锅炉、改善制冷系统、回收余热或调整设备运行时间。
这些措施中的很多甚至能够同时减少排放和能源账单。但当容易实施的机会被挖掘后,后续道路就会变得更加困难。
要实现深度减排,企业可能需要把用热过程电气化、更换燃料、转向低碳原料,甚至替换整套生产工艺。
在水泥行业,排放不仅来自燃料燃烧,还来自熟料煅烧过程;在钢铁行业,大量排放直接与冶金工艺本身相关。
这时问题已经不再是“换一台机器”。UNIDO认为,低碳技术所需的技术能力、技能和实践经验不足,仍是越南工业脱碳的重要障碍之一。
对于一座已经稳定运行的工厂,新技术只有同时满足四个条件才真正可行:能够减排、保持产品质量、不打断生产,并具有可接受的投资回收能力。
瓶颈四:企业仍不容易获得清洁电力
对许多制造业而言,相当一部分排放来自用电。因此答案看起来似乎很明确:使用更多可再生能源。
但现实更加复杂。世界资源研究所关于越南工业脱碳的研究显示,企业对清洁电力的需求正在上升,同时电价、供电稳定性和电网基础设施仍是企业必须权衡的因素。
越南通过第57/2025/ND-CP号法令建立了可再生能源发电单位与大型电力用户之间的直接购电机制,之后又通过第243/2026/ND-CP号法令进一步调整。这是重要进展,但拥有直接购电机制并不意味着所有工厂都能立刻切换到100%可再生电力。
工厂位置、输电基础设施、负荷结构、可再生电力供应、购电合同和成本都会影响转型能力。换句话说,企业即使把厂区内部工作做得很好,仍然取决于外部整个能源系统绿色化的速度。
瓶颈五:专业人才不足
减排是一个跨学科问题。工程师了解生产线,却未必熟悉温室气体盘查方法;环境部门可以做报告,却不一定是决定是否更换价值数百亿越南盾生产线的人;财务部门可以计算现金流,却可能还不习惯为每减少一吨CO₂的收益定价;采购部门也越来越需要关注原料和供应商的排放。当这些工作分散在不同部门,却没有一个拥有足够权限的牵头人协调时,减排战略很容易停留在纸面。
UNIDO同样把合适技能和技术能力人才不足视为工业脱碳的障碍。因此,挑战并不只是再招聘一名环境专员。企业需要形成一种新的能力:碳管理。这意味着必须把排放数据与技术、财务、投资和经营战略决策连接起来。
瓶颈六:市场要求变化过快
一条工业生产线可以运行15—20年,甚至更久,但市场要求可能几年内就发生变化。
世界银行在《Viet Nam 2045: Trading Up in a Changing World》报告中指出,与出口相关的活动约占越南排放量的三分之一。随着主要市场越来越偏好低碳足迹产品,减排能力也正在成为出口竞争力的一部分。
欧盟CBAM是最直观的例子,但压力并不只落在直接向欧洲出口的企业身上。一家向跨国集团供应零部件的越南企业可能被要求提供排放数据;原料供应商可能需要证明碳足迹;出口产品可能需要追溯整个供应链的排放。这让企业面临两难:投资过早可能承担技术风险,投资过晚又可能失去市场。工厂的投资周期正在比“碳规则”变化的速度更长。
不存在适用于所有工厂的“Net Zero捷径”
钢铁厂不能照搬电子企业的路线图。大量使用热能的工厂,其排放结构也不会与主要消耗电力的企业相同。新建工厂的技术空间与已经运行20年的生产线也可能差异很大。因此,减排并不一定要从一个价值数百万美元的技术项目开始。
更现实的起点是建立足够可靠的数据,识别主要排放源,设定基准线,并计算不同减排方案的成本。此后,企业可以把路线图分成多个层次:可立即实施、回收期短的措施;中期投资;以及必须提前多年准备的大型技术变革。
在政策层面,要求企业减排也必须与融资、清洁电力、技术、基础设施以及有能力实施的人力资源相匹配。归根结底,减排最大的瓶颈并不在于企业是否听说过Net Zero。
真正的挑战,是把一个碳目标转化为可以衡量、可以融资、并能直接在正在运行的生产线上实施的投资决策。当碳越来越与成本、贸易和市场准入挂钩,制造企业面对的问题也在改变:不再是“绿色转型贵不贵?”,而是“推迟转型最终会有多贵?”
参考资料
- Industry — Energy Efficiency 2025 — International Energy Agency
- An International Framework for Eco-Industrial Parks, Version 2.0 — UNIDO, World Bank Group and GIZ
- GHG Protocol Corporate Standard — Greenhouse Gas Protocol