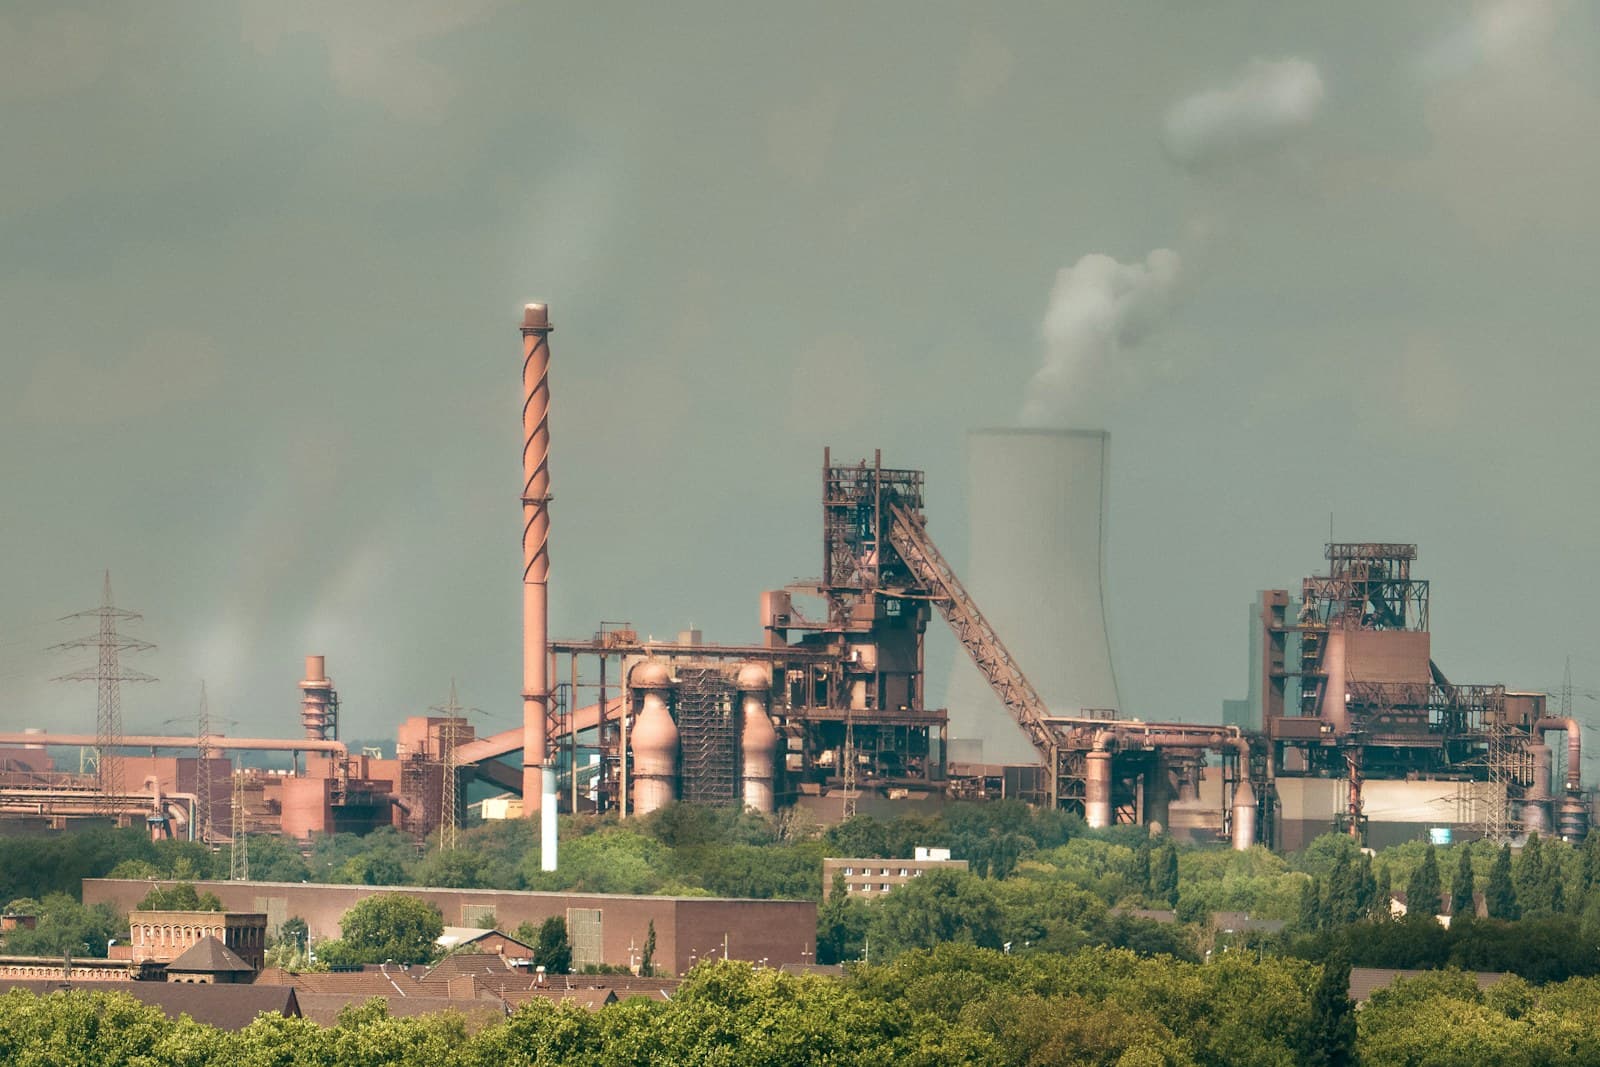


Dân trí の報道によると、火力発電、鉄鋼、セメントの3分野に属する92社の110施設へ、5億1,100万トンCO₂相当を超える排出枠が配分されました。2025~2026年の配分により、排出枠は管理指標から、数量化して集中市場で取引できる資産へと変わりつつあります。
償却義務を伴う資産
記事は、排出枠は無期限に積み立てられるものではないと指摘しています。企業は実際の排出量を追跡し、検証可能なデータを確保し、期日どおりに償却義務を履行しなければなりません。施設が実質的な排出削減を実現し、移転規則を完全に順守した場合にのみ、余剰枠は価値を生みます。
このため、計測・報告・検証の仕組みの質が、あらゆる意思決定の基盤になります。不完全なデータは、残余枠の判断ミス、義務履行の遅れ、取引機会の喪失につながる可能性があります。
排出削減は運用上の優位性になり得る
Dân trí が伝えたように、炭素に関する機会は植林プロジェクトだけに限られません。資材循環、廃棄物管理、省エネルギー、現場での排出削減の改善も、適切な基準で計測されれば価値を生み出せます。
企業にとって重要なのは、炭素データをコスト管理と生産性の一部として扱うことです。早期にデータを標準化した組織は、国内義務、サプライチェーンの要請、炭素市場の機会によりよく対応できます。
情報源
本ニュースは Dân trí の記事を要約・引用しています。全文は下記の参考資料にあるリンクからご覧いただけます。