

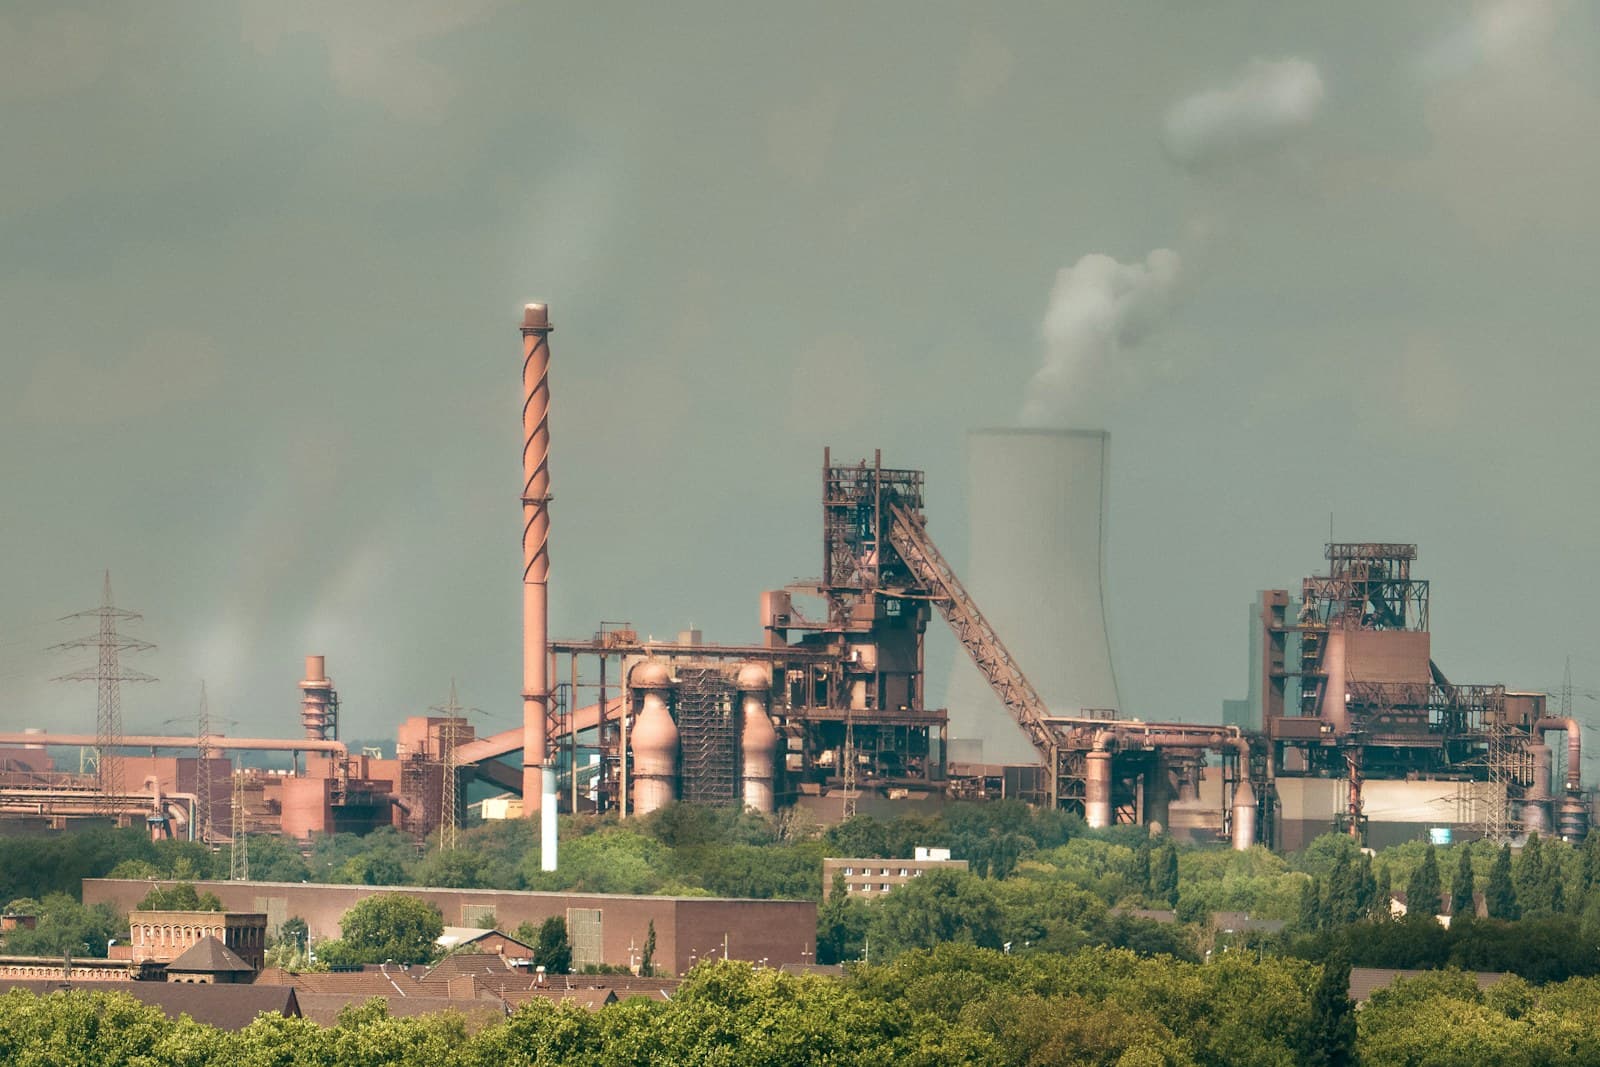
国内の温室効果ガスインベントリ要件から国際市場で厳しくなる炭素基準まで、排出削減の圧力は各工場に着実に近づいている。しかし、排出を減らす必要性を理解することと、その目標を実際に削減されたCO₂のトン数へ変えることは別の問題だ。多くの製造企業では、ボトルネックはデータ、資金、技術、さらには工場が毎日使う電力そのものにある。
炭素が環境だけの問題ではなくなるとき
製造企業にとって、排出削減はかつて企業の社会的責任プログラムや持続可能性戦略の一部として扱うこともできた。しかし、その見方は急速に変化している。
ベトナムの2022年更新版「国が決定する貢献(NDC)」では、2030年までに国内資源のみで通常開発シナリオ比15.8%の温室効果ガス削減を目標とし、適切な国際支援を得られれば削減率は43.5%に達し得る。エネルギーと産業プロセスはこの道筋の重点分野である。
圧力は企業の具体的な義務へ変わりつつある。ベトナムでは大規模排出施設で温室効果ガスインベントリを導入し、排出枠と炭素市場の仕組みを段階的に整備している。2026年2月には、火力発電、セメント、鉄鋼の3分野110施設に2025~2026年の試行排出枠が配分された。
決定第42/2026/QD-TTg号では温室効果ガスインベントリを実施すべき施設リストが2,441施設に更新され、その多くは商工分野に属する。同決定は2026年9月25日に施行される。
圧力は国境の外からも来る。2026年1月1日から、欧州連合の炭素国境調整メカニズム(CBAM)は鉄鋼、アルミニウム、セメント、肥料、電力、水素など一部の排出集約型製品について本格段階に入った。
このため炭素は、企業のコストと競争力を左右する変数になりつつある。ところが実際に削減へ取り組むと、多くの工場は非常に基本的な疑問に突き当たる。どこから始めるべきなのか。
ボトルネック1:排出データが不十分で分散している
工場は毎月の電気代、石炭使用量、原料消費量を把握しているかもしれない。しかし、どの工程が最も多く排出しているかを正確に答えるのは簡単ではない。
温室効果ガスインベントリに必要なデータは、多くの場合複数部門に分散している。経理はエネルギー請求書、技術部門は設備、製造部門は運転データ、購買部門は原料情報を管理し、輸送データは外部業者が持つ場合もある。さらに重要なのは、こうしたデータの多くがもともと排出量計算を目的に収集されたものではないことだ。
2026年のベトナム・ドイツ協力枠組みにおける産業企業との活動でも、一次・二次データの不足やエネルギー計測システムの制約が、温室効果ガスインベントリとエネルギー管理の課題として引き続き指摘された。
排出の「ホットスポット」が特定できなければ、企業は感覚に頼った投資に陥りやすい。省エネと考えられる設備を交換しても、そこが本当に最大の排出削減を生む場所とは限らない。
だからこそ、温室効果ガスインベントリを単なる提出義務のある報告書と考えるべきではない。排出データは、企業が脱炭素資金をどこへ投入すべきかを示す地図である。
ボトルネック2:排出削減プロジェクトの資金不足
排出削減には資金が必要だ。しかし製造企業では、資本は常に複数の目的の間で競合する。200億ドンの投資を検討する工場は、生産量を増やすライン増設、受注対応の新設備、既存システムの省エネ技術への更新のどれを選ぶか判断しなければならないかもしれない。
最初の二つは直接的な売上を示しやすい。三つ目は、長年にわたって削減される電力・燃料・炭素コストを通じて便益を生む。この違いが、技術的に合理的な削減案件でも投資審査を通りにくい理由となる。
ベトナム商工省は、産業部門の省エネ余地は依然大きい一方、長い投資回収期間、適切な資金へのアクセス制約、企業ごとの案件形成能力のばらつきによって多くのプロジェクトが困難に直面すると指摘している。
UNIDOのベトナム産業脱炭素ロードマップも、エネルギー効率化や技術転換プロジェクト向け資金の制約を課題として挙げている。
マクロレベルでは必要資金はさらに大きい。世界銀行は、ベトナムの2022~2040年の脱炭素化に約1,140億ドルが必要で、そのうちエネルギー移行だけで約640億ドル、産業・交通・農業には追加で約170億ドルが必要と推計している。削減プロジェクトが資金を呼び込める投資案件にならなければ、グリーン移行の加速は難しいという現実を示す数字である。
ボトルネック3:深い削減に必要な技術は導入が難しい
CO₂を1トン削減するコストは同じではない。初期段階では、高効率モーターへの交換、圧縮空気漏れの削減、ボイラー最適化、冷却システム改善、廃熱回収、設備運転時間の調整など比較的なじみのある対策から始められる。
こうした対策の多くは、排出とエネルギー料金を同時に減らせる。しかし実行しやすい機会を使い切ると、その先の道は難しくなる。
さらに深く削減するには、熱利用工程の電化、燃料転換、低炭素原料への切り替え、場合によっては生産工程全体の変更が必要になる。
セメントでは排出は燃料燃焼だけでなくクリンカー焼成工程からも発生する。鉄鋼では排出の大きな部分が製鉄技術そのものに結び付いている。
この段階では「機械を一台替える」だけの話ではない。UNIDOは、低炭素技術に関する技術能力、技能、経験の不足をベトナムの産業脱炭素化を妨げる要因の一つと指摘している。
安定稼働している工場で新技術が本当に実行可能になるには、排出を減らす、品質を維持する、生産を中断しない、投資を回収できる、という四つの条件を同時に満たす必要がある。
ボトルネック4:企業はクリーン電力へ容易にアクセスできない
多くの製造業では排出のかなりの部分が電力使用に由来する。そのため答えは明確に見える。再生可能エネルギーをもっと使えばよい。
しかし現実は複雑である。世界資源研究所(WRI)のベトナム産業脱炭素研究では、企業のクリーン電力需要が増える一方、電力コスト、供給安定性、系統インフラが依然として企業の重要な検討事項になっている。
ベトナムは政令第57/2025/ND-CP号で再生可能エネルギー発電事業者と大口需要家の直接電力購入制度を整備し、その後政令第243/2026/ND-CP号でさらに調整した。大きな前進だが、直接購入制度があるからといって、すべての工場が直ちに100%再生可能電力へ切り替えられるわけではない。
工場の立地、送電インフラ、負荷構造、再生可能電力供給、電力購入契約、コストのすべてが移行可能性に影響する。つまり企業が工場の敷地内で十分な対策をしても、外部のエネルギーシステム全体がどれだけ速くグリーン化するかに左右される。
ボトルネック5:専門人材の不足
排出削減は学際的な課題だ。技術者は生産ラインを理解していても温室効果ガスインベントリ手法に詳しいとは限らない。環境部門は報告書を作成できても、数百億ドン規模のライン更新を決める立場ではないかもしれない。財務部門はキャッシュフローを計算できても、CO₂を1トン削減する便益の価値評価に慣れていないことがある。購買部門も原料やサプライヤーの排出を考慮する必要が増えている。これらが複数部門に分散し、十分な権限を持つ統括役がいなければ、削減戦略は紙の上に残りやすい。
UNIDOも適切な技能と技術能力を持つ人材不足を産業脱炭素の障壁と認識している。したがって課題は環境担当者を一人増やすだけではない。企業には新しい能力、すなわちカーボンマネジメントが必要である。その能力とは、排出データを技術、財務、投資、事業戦略の意思決定につなげる力だ。
ボトルネック6:市場の要求が速すぎるペースで変化する
産業用の生産ラインは15~20年、場合によってはそれ以上稼働する。一方、市場要求は数年で変化し得る。
世界銀行は報告書『Viet Nam 2045: Trading Up in a Changing World』で、輸出関連活動がベトナムの排出量の約3分の1を占めると分析している。主要市場が低炭素フットプリントの商品を重視するほど、排出削減能力そのものが輸出競争力の一部になる。
EUのCBAMは分かりやすい例だ。しかし圧力は欧州へ直接輸出する企業だけにとどまらない。多国籍企業へ部品を供給するベトナム企業が排出データを求められることもある。原料サプライヤーはカーボンフットプリントを証明する必要が生じ、輸出製品はサプライチェーン全体の排出追跡を求められるかもしれない。企業は難しい選択に直面する。早すぎる投資は技術リスクを伴い、遅すぎる投資は市場を失う可能性がある。工場の投資サイクルは「炭素のルール」が変わる速度より長くなりつつある。
すべての工場に共通する「Net Zeroへの近道」はない
製鉄所が電子機器企業のロードマップをそのまま使うことはできない。熱を大量に使う施設と、主に電力を消費する企業では排出構造が異なる。新設工場と20年間稼働してきたラインでは技術的な余地も大きく異なり得る。したがって排出削減は、必ずしも数百万ドル規模の技術プロジェクトから始める必要はない。
より現実的な出発点は、十分に信頼できるデータを整備し、主要排出源を特定し、ベースラインを設定し、各削減策のコストを計算することである。その上でロードマップを、すぐ実施でき回収も早い対策、中期投資、数年前から準備すべき大規模技術転換という複数の層に分けられる。
政策面でも企業に削減を求めるのであれば、資金、クリーン電力、技術、インフラ、実行能力のある人材へのアクセスと組み合わせる必要がある。結局、最大のボトルネックは企業がNet Zeroを知っているかどうかではない。
本当の課題は、炭素目標を、測定でき、資金調達でき、すでに稼働している生産ラインで実行できる投資判断へ変えることだ。炭素がコスト、貿易、市場アクセスと結び付くほど、製造企業への問いも変わる。「グリーン移行は高いのか」ではなく、「移行を遅らせることは最終的にどれほど高くつくのか」である。
参考資料
- Industry — Energy Efficiency 2025 — International Energy Agency
- An International Framework for Eco-Industrial Parks, Version 2.0 — UNIDO, World Bank Group and GIZ
- GHG Protocol Corporate Standard — Greenhouse Gas Protocol